De energieverstoring rond Iran heeft directe gevolgen voor de bouw- en installatiesector — al zijn die gevolgen nu nog beperkt zichtbaar. Prijzen lopen op, maar van acute tekorten is in Nederland vooralsnog geen sprake. Geen lege depots, geen directe ontregeling. Toch is het te vroeg om daaruit te concluderen dat de impact beperkt zal blijven.
Van aan naar uit: hoe een olieverstoring de bouw- en installatiesector bereikt
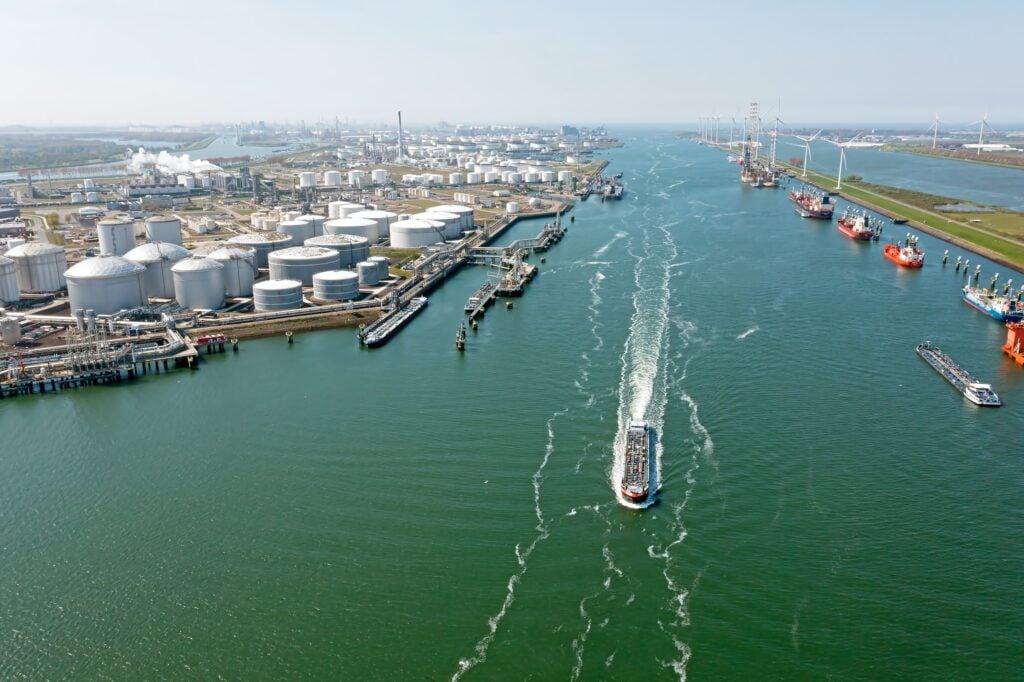
Een olietanker vaart met de snelheid van een fietser. Een lading die eind december in de Perzische Golf vertrok, arriveert pas in februari of maart in een Europese haven. De ladingen die Nederland de afgelopen weken nog binnenkregen, zijn allemaal vertrokken vóórdat het conflict oplaaide. De fysieke stroom van olie was dus nog aanzienlijke tijd onderweg. De laatste tanker kerosine is rond 10 april aangekomen, de laatste tanker olie wordt rond 15 april verwacht.
Tegelijkertijd werkt het prijsmechanisme al wél. Olie wordt wereldwijd op één grote markt verhandeld. Zodra een vijfde van het mondiale aanbod wegvalt, stijgt de prijs logischerwijs voor iedereen, ook voor landen die technisch gezien nog gewoon aanvoer ontvangen. Dat is waarom de brandstofprijzen al maanden oplopen, terwijl de pomp zelf nog gewoon werkt.
De tijdelijke stilte: waarom de gevolgen nu nog beperkt merkbaar zijn
Dat de impact tot nu toe meevalt, is geen toeval. Er spelen twee factoren die de werkelijke klap hebben uitgesteld, maar beide zijn tijdelijk van aard.
- De eerste is de oliefuturesmarkt. Een groot deel van de wereldwijde olie wordt verhandeld via futures: contracten waarbij speculanten nu al een prijs afspreken voor toekomstige leveringen. Die speculanten bepalen hun prijs op basis van wat zij verwachten dat olie in de toekomst kost. Wanneer er signalen zijn dat het conflict binnenkort eindigt — en president Trump heeft daar de afgelopen weken herhaaldelijk op gehint — verkopen speculanten hun futures goedkoper, wat de prijsstijging op de gewone markt deels compenseert. Het resultaat: de olieprijs stijgt minder hard dan je op basis van de feitelijke schaarste zou verwachten. Het nadeel is dat olie daardoor nog steeds wordt gebruikt alsof er niets aan de hand is, terwijl de voorraden wél slinken.
- De tweede factor is een reeks eenmalige ingrepen. Het Internationaal Energieagentschap (IEA) heeft 400 miljoen vaten olie vrijgegeven uit strategische reserves, de grootste afgifte in de geschiedenis van de organisatie. Bovendien heeft de Verenigde Staten besloten Rusland en Iran toe te staan een deel van hun gesanctioneerde olie alsnog op de wereldmarkt te verkopen. Dat heeft tijdelijk extra aanbod gecreëerd en de ergste prijspieken afgevlakt.
Beide ingrepen zijn eenmalig. Ze schuiven de verstoring een aantal weken door, maar lossen het niet op. Zodra die buffers zijn uitgeput en de laatste tankers uit de pre-oorlogse periode zijn aangekomen, zal de situatie verder ontwikkelen.
Gevolgen voor de bouw- en installatiesector: drie aandachtspunten
Als de krapte op de energiemarkt verder doorzet, zijn er een aantal kanalen waarlangs de bouw- en installatiesector dit in de praktijk kan merken.
- Het meest direct zijn de brandstofkosten. Diesel is al gestegen en transport, bouwplaatslogistiek, servicevervoer en materieel draaien voor een groot deel op diesel. Hogere of meer volatiele brandstofprijzen kunnen doorwerken in uitvoeringskosten en in de houdbaarheid van afgegeven offertes.
- Een tweede, bredere doorwerking loopt mogelijk via materialen. Een deel van de producten die in de bouw- en installatiesector worden gebruikt; kunststoffen, coatings, afdichtingen, folies en isolatiematerialen, is direct of indirect afhankelijk van oliegebonden grondstoffen. Aanhoudende druk op de ruwe oliemarkt kan zich vertalen in oplopende materiaalprijzen, al verloopt die beweging doorgaans trager dan bij brandstof.
- Daarnaast zijn er indirecte ontwikkelingen die de moeite waard zijn om te volgen. In Azië staan fabrieken die halfgeleiders produceren onder druk, zowel door hogere energiekosten als door verstoringen in de aanvoer van grondstoffen. Halfgeleiders zitten in veel moderne installatie- en regelapparatuur, van warmtepompen tot gebouwbeheersystemen. Of en wanneer dat leidt tot langere levertijden of hogere componentprijzen in Europa, is nu nog niet te zeggen, maar het is een ontwikkeling die we in de gaten houden.
Hoe BouwKennis de energieverstoring en de bouw- en installatiesector volgt
De situatie is nog volop in ontwikkeling. Hoeveel de energieverstoring uiteindelijk doorwerkt in de bouw- en installatiesector hangt af van hoe lang de blokkade aanhoudt, hoe de markt zich aanpast en in welke mate de tijdelijke buffers worden opgevolgd door structurele alternatieven.
BouwKennis houdt de vinger aan de pols en vertaalt relevante ontwikkelingen naar wat ze betekenen voor bouwproductie, materiaalprijzen en marktverwachtingen. Tijdens de BusinessClub van 4 juni nemen we de actuele stand van zaken mee in onze productie- en prognosecijfers. Wil je daarbij zijn? Schrijf je in via deze link.